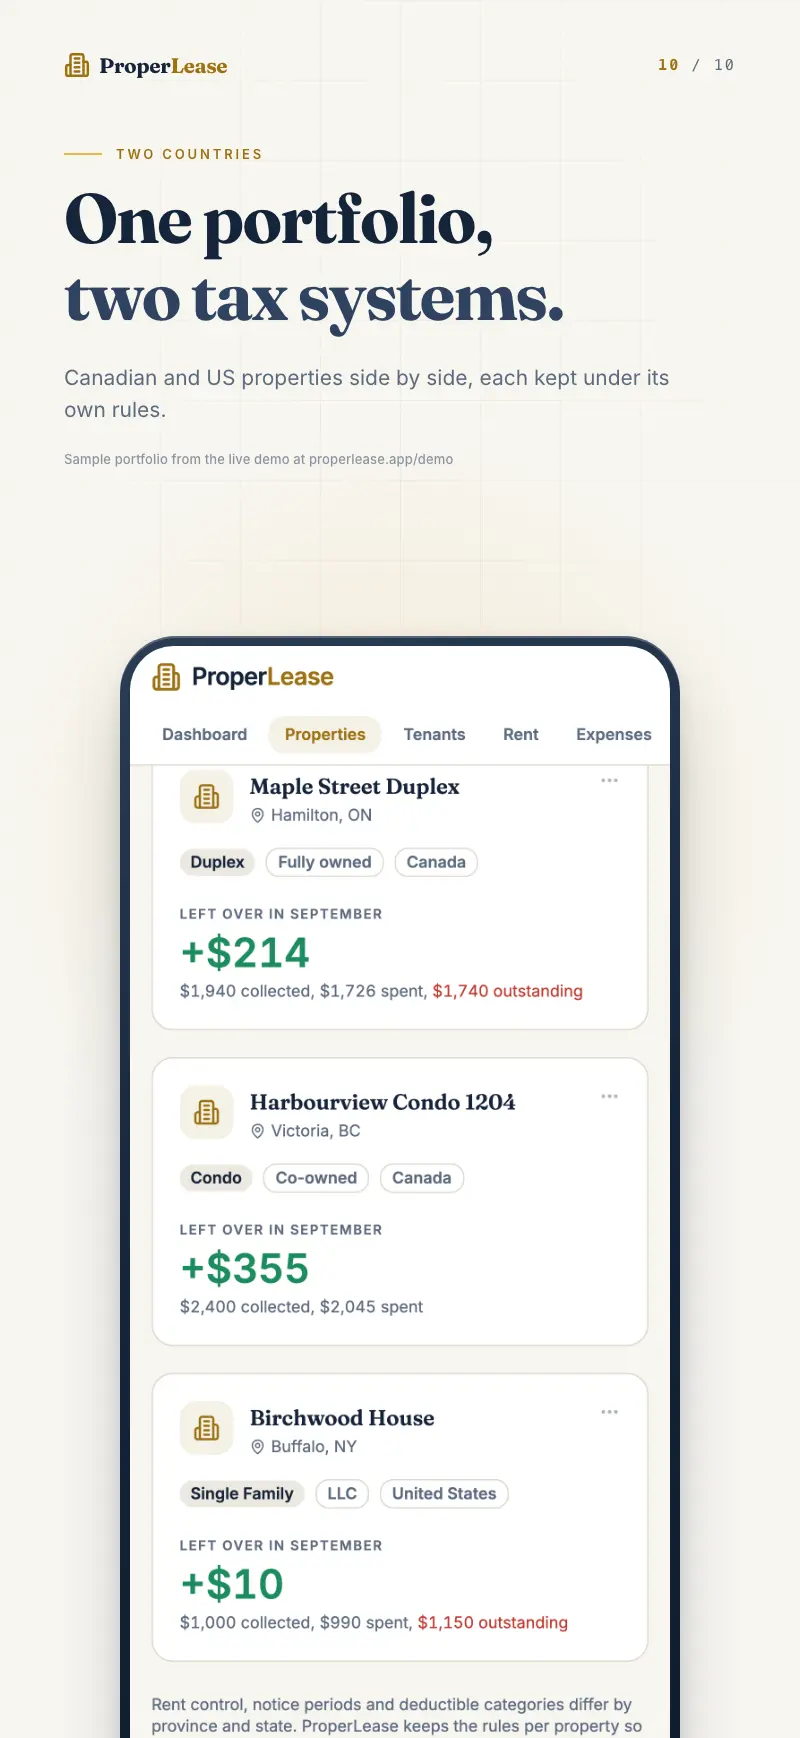
Fragen Sie einen Vermieter, wie eine Immobilie läuft, antworten die meisten mit der Miete: zweitausendzweihundert im Monat, pünktlich bezahlt. Diese Zahl fühlt sich nach Erfolg an, ist aber nur die oberste Zeile. Der echte Cashflow ist das, was Ihnen bleibt, nachdem die Immobilie ihren Teil genommen hat, und in der Lücke zwischen beidem verschwindet der Gewinn unbemerkt.
Dieser Leitfaden zeigt, wie Sie diese Lücke richtig messen, pro Immobilie und jeden Monat, damit Sie wissen, welche Wohneinheit sich für Sie lohnt und welche nur so aussieht.
Eingenommene Miete ist kein Gewinn
Eingenommene Miete ist Umsatz. Gewinn ist das, was übrig bleibt, nachdem die Immobilie ihre eigenen Rechnungen bezahlt hat. Dazwischen liegt ein Stapel Kosten, der in keiner Mietaufstellung auftaucht:
- Hypothekenrate. Für die meisten Vermieter der größte monatliche Abfluss, und gerade der, den man gedanklich ausklammert, weil er Eigenkapital aufbaut.
- Grundsteuer. Feste jährliche Kosten, die fast jedes Jahr steigen und zwischen den Raten leicht vergessen werden.
- Versicherung. Pro Monat wenig, übers Jahr spürbar und in den meisten Märkten rasch steigend.
- Nebenkosten, die Sie übernehmen. Wasser, Heizung oder Strom für eine Einheit, die Sie bezahlen, ist Geld, das Sie selten über die Miete zurückbekommen.
- Instandhaltung. Unregelmäßig und leicht zu unterschätzen, doch eine einzige Reparatur an Heizung oder Dach kann die Marge mehrerer Monate auslöschen.
- Leerstand. Die Miete, die Sie nicht eingenommen haben, während eine Einheit leer stand, muss trotzdem jeden der oben genannten Fixkosten tragen.
Fehlt auch nur einer dieser Posten, rechnen Sie im Kopf zu optimistisch. Zählen Sie alle mit, haben Sie den echten Cashflow: die ehrliche Antwort darauf, ob eine Immobilie sich trägt.
Die Kosten, die die Marge aufzehren, einzeln betrachtet
Gefährlich sind nicht die spektakulären Kosten, sondern die stetigen Lecks. Eine Anschlussfinanzierung zu einem höheren Zins kostet ein paar hundert mehr im Monat. Eine Neubewertung treibt die Grundsteuer nach oben. Die Versicherung verlängert sich zehn Prozent teurer. Keine dieser Änderungen kündigt sich an, und keine verändert die Miete. Die oberste Zeile sieht also unverändert aus, während die unterste schrumpft.
Nebenkosten verdienen besondere Aufmerksamkeit. Übernehmen Sie in einem älteren Gebäude die Heizung über einen kalten Winter, können diese Kosten von Monat zu Monat um Hunderte schwanken. Vermieter, die sie nicht als eigene Position erfassen, tragen sie einfach mit und wundern sich, warum das Jahr enger war, als die Miete vermuten ließ.
Die Tilgung der Hypothek baut Vermögen auf, und das ist eine echte Rendite. Es ist aber kein Geld, das Sie diesen Monat ausgeben können. Halten Sie beides auseinander: Der Cashflow sagt Ihnen, ob sich die Immobilie heute selbst trägt, das Eigenkapital, was Sie für später aufbauen. Wer beides verwechselt, nennt eine Immobilie mit negativem Cashflow jahrelang eine gute Investition.
Warum Zahlen pro Immobilie die schwache Einheit zeigen
Eine Portfoliosumme ist beruhigend und irreführend. Drei Immobilien, die zusammen einen ordentlichen Betrag abwerfen, können eine Einheit verbergen, die jeden Monat Geld verliert und von den anderen beiden mitgetragen wird. In der Gesamtzahl sehen Sie das nie. Sie sehen es in dem Moment, in dem Sie den Cashflow pro Wohneinheit aufschlüsseln und die Zahlen nebeneinanderstellen.
Pro Immobilie, also pro Wohneinheit, ist die Ebene der Wahrheit. Sie zeigt Ihnen, welches Gebäude Sie umfinanzieren sollten, welche Miete längst eine Erhöhung braucht und welche Immobilie Sie verkaufen könnten. Sie zeigt auch, wo sich steigende Kosten bündeln, sodass Sie das eigentliche Problem lösen, statt die Miete überall anzuheben.
So berechnen Sie den Cashflow richtig
Die Formel ist einfach. Die Disziplin liegt darin, jeden Kostenpunkt zu erfassen, und zwar pro Immobilie:
Echter Cashflow = eingenommene Miete − Hypothek − Grundsteuer − Versicherung − Nebenkosten − Instandhaltung
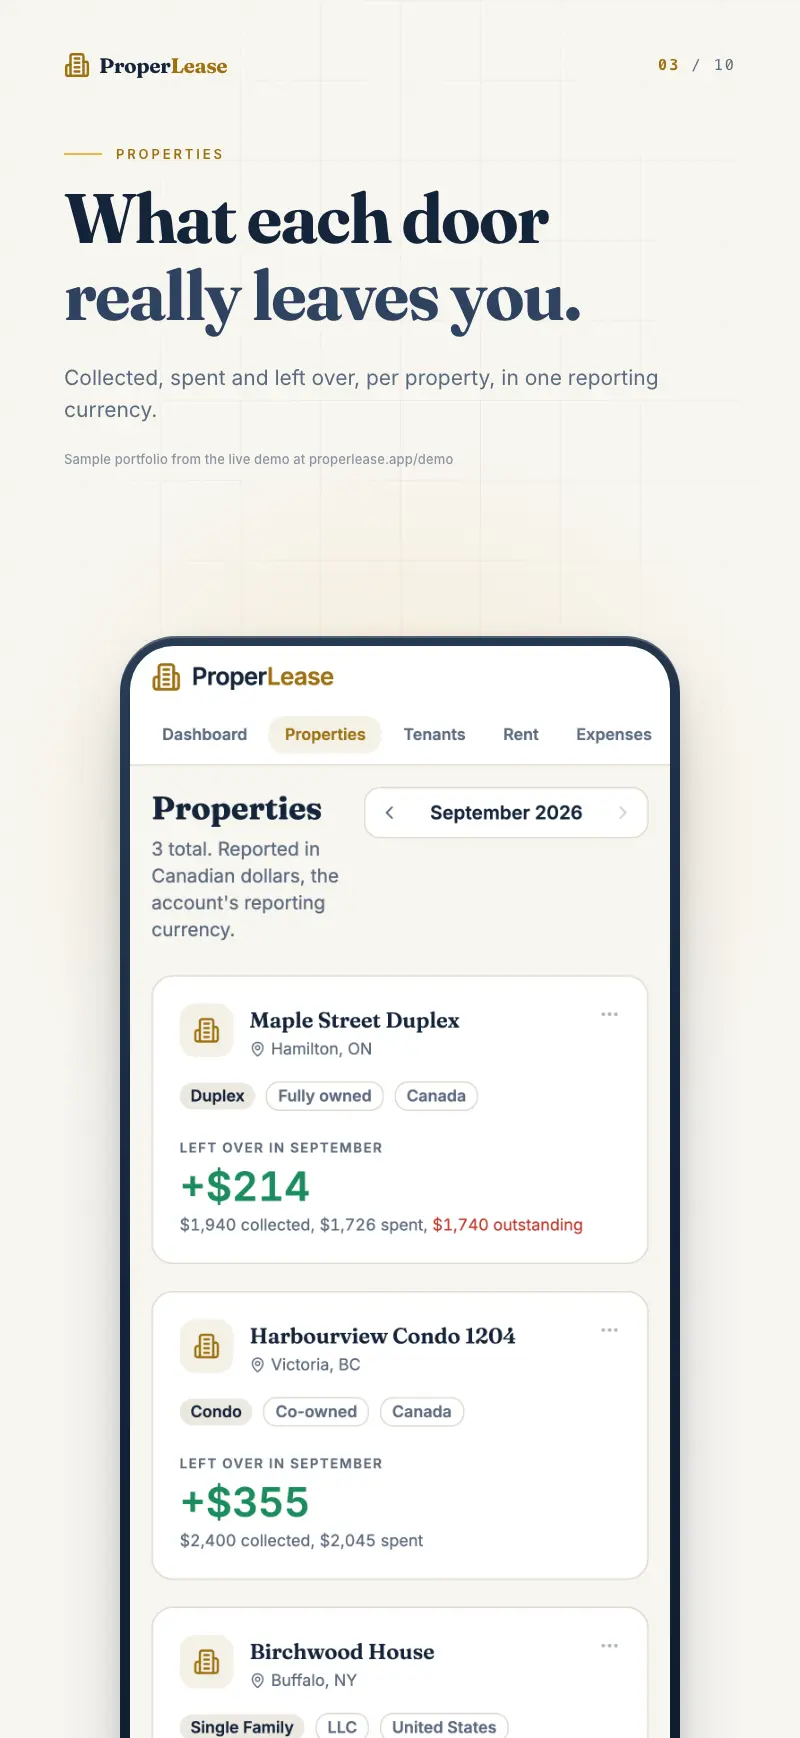
In ProperLease rechnen Sie das nicht von Hand. Tragen Sie im Immobilienformular die Kaufdaten sowie die Beträge für Hypothek, Grundsteuer, Versicherung und Nebenkosten ein, und die Ansicht „Tatsächlicher Cashflow“ in den Immobiliendetails berechnet die Einnahmen abzüglich dieser Ausgaben automatisch. Instandhaltungskosten fließen aus den Aufträgen ein, die Sie erfassen, und Ausgaben können automatisch aus einem Instandhaltungsauftrag entstehen, bereits mit Steuermerkmal versehen. Die Zahl aktualisiert sich, sobald echte Zahlungen und Kosten eingehen, und zeigt daher diesen Monat statt der Schätzung vom letzten Jahr.
Hier ein durchgerechnetes Beispiel für eine einzelne Eigentumswohnung, die für 2.200 im Monat vermietet ist.
| Position | Monatlich | Hinweise |
|---|---|---|
| Eingenommene Miete | +2.200 | Diesen Monat vollständig bezahlt |
| Hypothekenrate | −1.240 | Volle Rate, Tilgung und Zinsen |
| Grundsteuer | −260 | Jahresbetrag geteilt durch zwölf |
| Versicherung | −85 | Vermieterpolice |
| Übernommene Nebenkosten | −120 | Wasser und ein Anteil an gemeinsamen Heizkosten |
| Instandhaltung | −150 | Durchschnitt aus den Aufträgen des Jahres |
| Echter Cashflow | +145 | Was Ihnen tatsächlich bleibt |
Die Miete sagte 2.200. Die Wahrheit sind 145. Die Immobilie ist im Plus, aber knapp, und ein einziger Monat Leerstand frisst eineinhalb Jahre davon auf. Das zeigt Ihnen nur die vollständige Rechnung.
Monatlich lesen, nicht erst am Jahresende
Die meisten Vermieter erfahren ihre echten Zahlen einmal im Jahr, wenn die Steuerberichte kommen und die Überraschung schon zwölf Monate alt ist. Bis dahin hat eine Einheit, die im Februar ins Minus gerutscht ist, das ganze Jahr über Geld verloren, ohne dass Sie etwas tun konnten.
Wer den Cashflow monatlich liest, macht aus der Obduktion ein Frühwarnsystem. Verlängert sich die Versicherung teurer oder schießt eine Nebenkostenrechnung in die Höhe, sehen Sie die Marge noch im selben Monat schrumpfen und können reagieren: die Miete bei der Verlängerung anheben, Versicherungsangebote vergleichen oder die undichte Kostenstelle beheben. Die Übersicht fasst den Cashflow aller Immobilien in einer Ansicht für „Dieser Monat“, „Letzter Monat“ und „Lfd. Jahr“ zusammen, sodass Ihnen ein Blick von fünf Sekunden sagt, ob sich etwas bewegt hat.
Wo es sich auszahlt
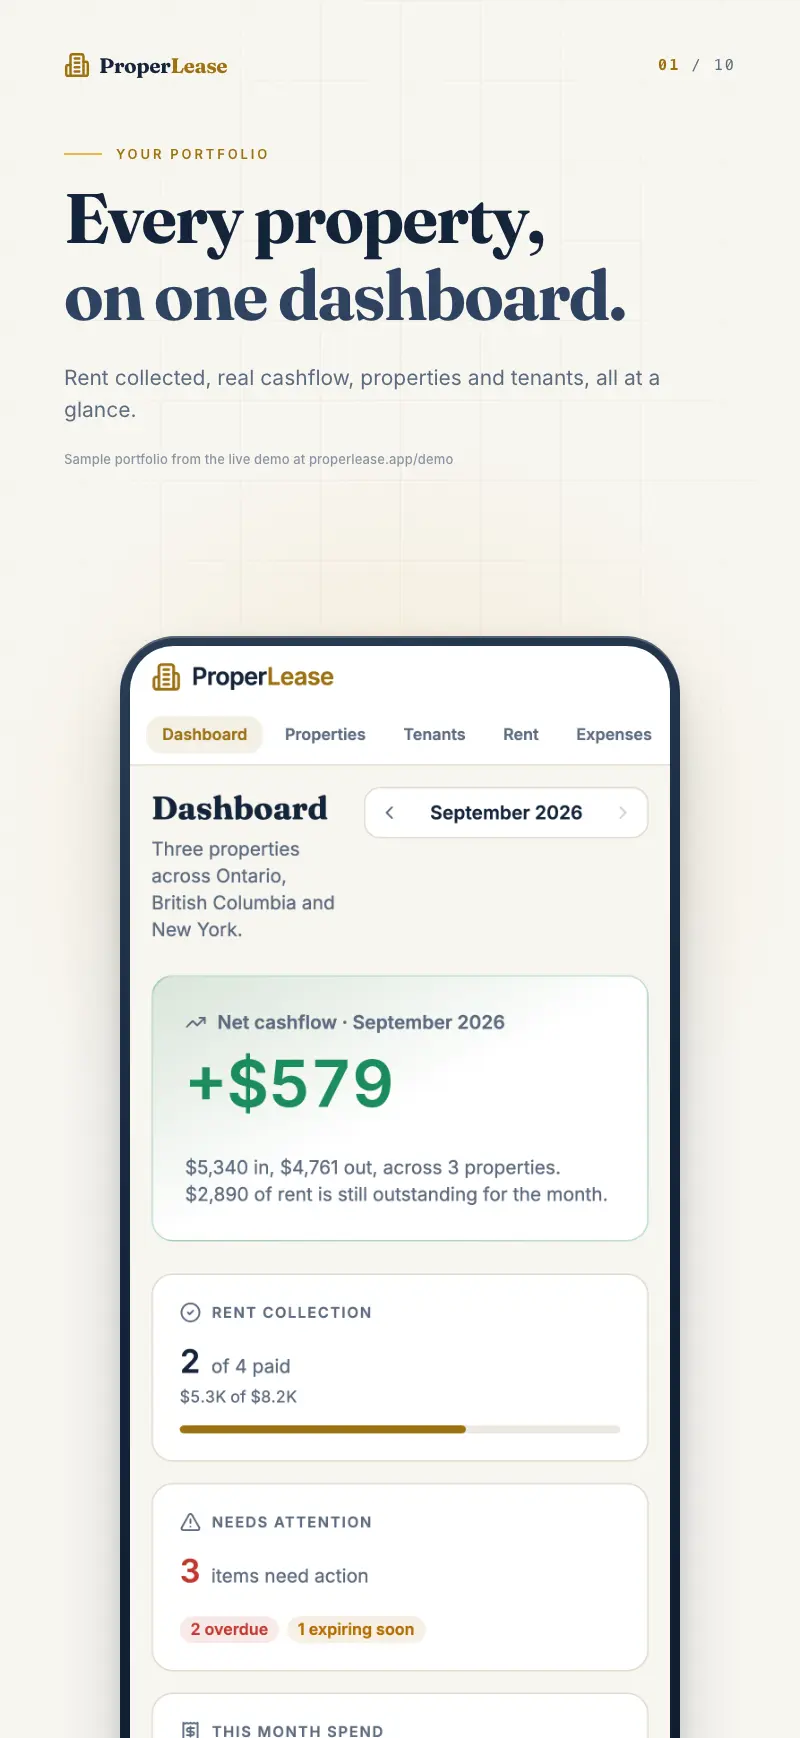
Wer den echten Cashflow pro Wohneinheit kennt, entscheidet anders. Sie raten nicht mehr, welche Immobilie Sie verkaufen, wann Sie eine Miete erhöhen und ob sich eine Renovierung rechnet. Dieselben Zahlen, die Ihnen den Gewinn zeigen, fließen auch in Ihre Steuern ein: Weil ProperLease Hypothekenzinsen bereits von der Tilgung trennt und absetzbare Ausgaben kennzeichnet, entsteht der Bericht für T776 oder Schedule E ohne weiteren Aufwand, nach Immobilie gegliedert.
Beginnen Sie mit einer Immobilie. Tragen Sie Hypothek, Grundsteuer, Versicherung und Nebenkosten ein und sehen Sie zu, wie die Ansicht „Tatsächlicher Cashflow“ die echte Zahl anzeigt. Die vollständige Methode finden Sie unter Echter Cashflow pro Immobilie. Danach legen Sie ein Konto an und geben jeder Wohneinheit eine ehrliche Antwort.
Häufige Fragen
Was ist der Unterschied zwischen eingenommener Miete und Cashflow?
Eingenommene Miete ist das Geld, das eingeht. Cashflow ist das, was übrig bleibt, nachdem Hypothek, Grundsteuer, Versicherung, Nebenkosten und Instandhaltung bezahlt sind. Eine Immobilie kann jeden Monat Miete einbringen und trotzdem Geld verlieren, sobald diese Kosten mitgezählt werden.
Warum den Cashflow pro Immobilie messen statt für das ganze Portfolio?
Eine Portfoliosumme verdeckt die schwache Einheit. Eine Immobilie kann unbemerkt den Gewinn von zwei starken aufzehren, und Sie sehen das erst, wenn Sie die Zahlen pro Wohneinheit aufschlüsseln und nebeneinanderstellen.
Soll ich die Tilgung der Hypothek als Ausgabe zählen?
Für das Geld in der Tasche ja, denn die volle Hypothekenrate geht jeden Monat von Ihrem Konto ab. Steuerlich ist nur der Zinsanteil absetzbar. Deshalb erfasst ProperLease die Rate für den Cashflow und weist die Zinsen für Ihr T776 oder Ihre Schedule E (die Steuerformulare für Mieteinkünfte in Kanada bzw. den USA) gesondert aus.
Wie oft sollte ich den Cashflow prüfen?
Monatlich. Wer ihn nur einmal im Jahr zur Steuererklärung liest, lässt eine schlechte Einheit elf Monate laufen, bevor es auffällt. Ein monatlicher Blick erkennt steigende Kosten oder nachlassende Mieteingänge, solange Sie noch handeln können.
Behalten Sie Ihre Mietobjekte jederzeit im Blick
ProperLease hilft Vermietern, die selbst verwalten, Mietzahlungen zu erfassen, Ausgaben und Nebenkosten zu belegen, Schreiben an Mieter zu erstellen und für das Steuerjahr vorbereitet zu sein.